

Besi is de afgelopen maanden een van de meest besproken aandelen op de Nederlandse beurs geweest. Na een indrukwekkende stijging dit jaar volgde een scherpe correctie, aangewakkerd door twijfels over de invoeringssnelheid van hybrid bonding. Vandaag bekijken we de ontwikkelingen sinds ons laatste artikel en herijken we de visie en strategie voor de komende periode.
We raden je aan om onze meest recente analyse van 21 mei 2026 “ASML, Besi en ASMi: update met nieuwe koersdoelen” door te lezen. Zo ben je helemaal op de hoogte van de achtergrond.
Wat zijn de ontwikkelingen bij Besi sinds mei 2026?
Besi presteerde in de eerste helft van 2026 uitzonderlijk goed. In het tweede kwartaal steeg de omzet naar €250 miljoen, bijna 69% meer dan een jaar eerder, en de nettowinst schoot omhoog naar €89 miljoen een toename van 177% op jaarbasis.
Over het hele eerste halfjaar kwam de omzet uit op ruim €434 miljoen en de winst op meer dan €140 miljoen, ver boven het niveau van vorig jaar. Voor het derde kwartaal verwacht het bedrijf nog altijd groei, maar duidelijk minder hard dan in de kwartalen ervoor, wat niet ongebruikelijk is na zo'n explosieve versnelling.
Ondanks deze goede cijfers daalde het aandeel sinds begin juli en met name in augustus fors: op één handelsdag verloor de koers circa 17%. Vanaf de piek van €328 in juni staat het aandeel nu rond de €178. De aanleiding is technisch nieuws: Besi verdient een groeiend deel van zijn omzet aan "hybrid bonding", een nieuwe, preciezere manier om chips op elkaar te bevestigen die vooral belangrijk wordt voor geheugenchips (HBM) die in AI-hardware zitten. Grote geheugenfabrikanten zoals Samsung en SK Hynix lijken de overstap naar deze techniek trager te maken dan gedacht en houden voorlopig vast aan de oudere, goedkopere methode.
Dit is vooralsnog vertragingsnieuws, geen structurele ommekeer. Chips worden op de lange termijn steeds compacter en krijgen meer verbindingen, waardoor hybrid bonding volgens de sector nog altijd onmisbaar wordt. Bovendien leunt Besi niet alleen op geheugenchips: de techniek wordt ook gebruikt voor logica-chips en chiplets, waar bijvoorbeeld TSMC al mee werkt. Die bredere toepassingen blijven buiten schot van de huidige vertraging.
Wat is de visie van analisten op de koers van Besi?
Analisten zijn na de koersval verdeeld geraakt over het juiste vervolg. KBC Securities werd voorzichtiger over de adoptiesnelheid van hybrid bonding binnen geheugen en hanteert een koersdoel van €225. Oddo BHF stelde daarentegen dat de markt fors overreageerde op het nieuws en handhaafde het positieve advies. Zacks Research verlaagde het aandeel eind juni al van “strong buy” naar “hold”, terwijl banken als JPMorgan, Morgan Stanley, Barclays en Goldman Sachs hun koersdoelen in de weken vóór de correctie juist nog hadden verhoogd.
Van de analisten die het aandeel volgen, staat een meerderheid nog altijd positief, met een gemiddeld 12-maands koersdoel van circa €285 tot €300. De spreiding in de koersdoelen is groot en weerspiegelt de onzekerheid over het tempo waarin hybrid bonding wordt uitgerold. Toch blijft de structurele groeiverwachting voor advanced packaging, gedreven door AI-infrastructuur en datacenters, bij de meeste analisten intact.
Wat is de visie van Yelza op de koers van Besi?
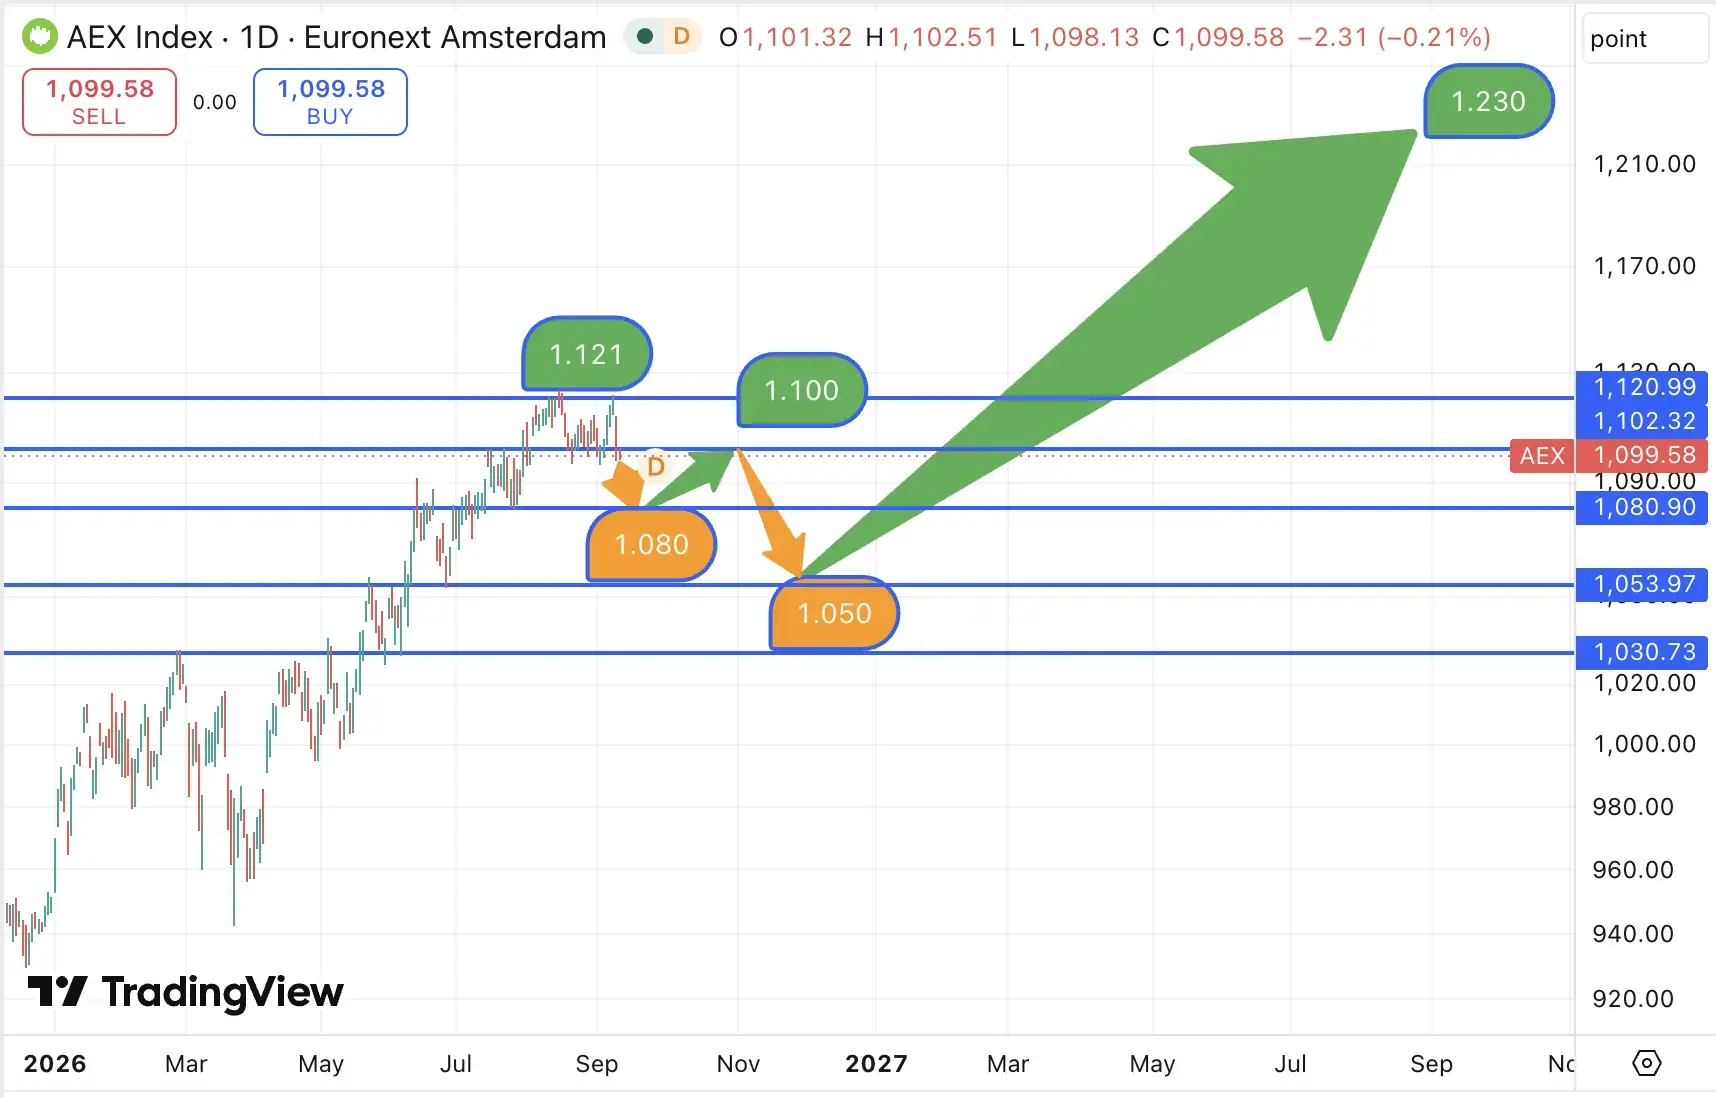
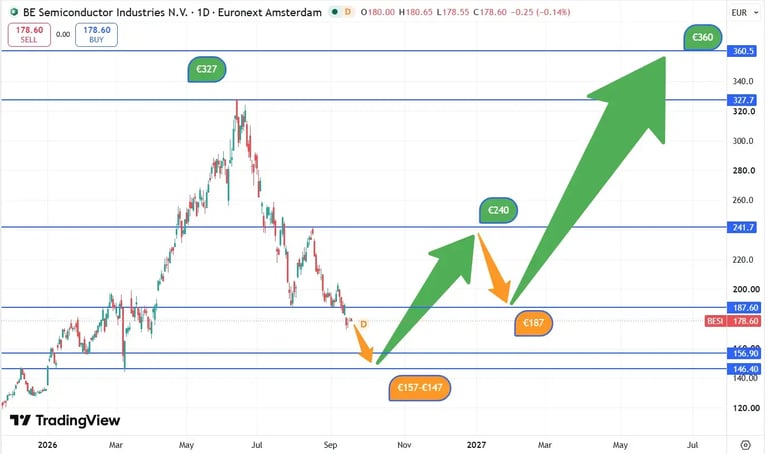
In het artikel van 21 mei 2026 gaven wij een koersdoel van €300, met een verwachte correctie richting €220 tot €200. De praktijk pakte anders uit: binnen een maand steeg de koers al door naar een nieuwe piek van €327. Daarna sloeg het sentiment om en viel de koers veel dieper terug dan verwacht tot het huidige niveau van circa €178. De sterke schommelingen binnen de AI-sector zorgen momenteel voor uitzonderlijk grote koersbewegingen, waardoor het inschatten van zowel toppen als correcties extra lastig is. Hieronder zie je het koersverloop van Besi sinds eind 2025, met ons bijgestelde scenario.
Bron: TradingView, analyse Yelza
Omdat de correctie dieper is uitgevallen dan verwacht, houdt ons model rekening met een verdere uitloop richting de zone van €157 tot €147, voordat de bodem definitief wordt gezet. Dit niveau vormt naar verwachting het eindpunt van de huidige correctiefase en daarmee het startpunt van een nieuwe opwaartse beweging naar circa €240.
Na het bereiken van die zone rond €240 houdt ons model rekening met een tussentijdse terugval richting €187, als onderdeel van een gezonde adempauze binnen de bredere opgaande trend. Vanuit dat niveau kan de koers vervolgens de tweede en laatste fase van de stijging inzetten.
Op basis van dit aangepaste scenario verhogen wij ons koersdoel voor de komende periode van €300 naar €360.
Conclusie
Besi blijft ondanks de scherpe correctie een structurele groeier binnen de wereldwijde AI-infrastructuur. Heb je al een positie in Besi, dan kun je overwegen deze aan te houden en eventueel geleidelijk uit te breiden zodra de koers verder richting de €157 tot €147 zakt, met het oog op het koersdoel van €360.
Heb je nog geen positie, dan biedt de aanhoudende correctie mogelijk een interessant instapmoment. De brede markt, waaronder de Nasdaq, beweegt momenteel zijwaarts zonder duidelijke richting, maar zakt ook niet verder weg. Daardoor neemt de kans af dat de Nasdaq alsnog richting de 27.000 punten daalt en Besi meezakt naar €145. Iets offensievere beleggers kunnen deze ontwikkeling gebruiken om al voor de definitieve bodem een eerste positie op te bouwen. Het risico daarbij blijft dat de koers eerst nog verder terugvalt richting €145.
Op 22 oktober 2026 publiceert Besi de cijfers over het derde kwartaal, een moment dat meer duidelijkheid kan geven over de orderontwikkeling en daarmee over het vervolg van dit scenario.
Disclaimer: Beleggen brengt risico’s met zich mee. Onze analisten zijn geen financieel adviseurs. Raadpleeg altijd een adviseur bij het maken van financiële beslissingen. De informatie en tips die op deze website zijn verstrekt zijn gebaseerd op eigen inzichten en ervaringen van onze analisten. Deze dienen daarom alleen voor educatieve doeleinden.