

Op 21 mei 2026 bespraken wij ASM International (ASMI) samen met ASML en Besi. ASMI had toen net ons eerdere koersdoel ruimschoots behaald. Ons model berekende een nieuw koersdoel van €1.050. Dat doel werd al in juni bereikt. Het aandeel zette een top neer op €1.093.
Daarna sloeg het sentiment om. Sinds de top van juni is de koers ruim 30% teruggevallen. Dinsdagavond presenteerde ASMI de cijfers over het derde kwartaal en die waren uitzonderlijk sterk. Vandaag zetten we de cijfers op een rij en bepalen we de strategie voor de komende maanden voor jou als belegger.
Voor de achtergrond raden we je aan eerst het artikel “ASML, Besi en ASMi: update met nieuwe koersdoelen” van 21 mei 2026 te lezen. Je vindt het artikel HIER.
Hoe vielen de cijfers over het derde kwartaal?
ASMI boekte het beste kwartaal uit zijn geschiedenis. De omzet kwam uit op €1.159 miljoen. Dat is 45% meer dan een jaar eerder. De omzet lag aan de bovenkant van de eigen prognose en duidelijk boven de verwachting van analisten van circa €1,10 miljard.
Ook de winstgevendheid bleef sterk. De brutomarge kwam uit op 52%. Dat is het deel van de omzet dat overblijft na aftrek van de directe productiekosten. De aangepaste operationele marge steeg van 30,9% naar 33,4%. De aangepaste nettowinst groeide met €109 miljoen naar €315 miljoen. Bij die aangepaste winst zijn posten weggelaten die niet tot de normale bedrijfsvoering horen. De gerapporteerde nettowinst daalde wel van €384 miljoen naar €308 miljoen. Dat komt doordat vorig jaar juist veel van die bijzondere posten meetelden.
De groei komt vooral uit de meest geavanceerde chipfabrieken. Chipmakers investeren fors in productie op 2 nanometer en op 3 tot 5 nanometer. Ook leverde de nieuwste generatie van 1,4 nanometer voor het eerst een serieuze bijdrage. Hoe kleiner de chip, hoe belangrijker de machines van ASMI die atoomdunne laagjes aanbrengen. Daarnaast steeg de verkoop aan geheugenmakers, vooral voor het snelle geheugen in AI-chips. De vraag uit China naar machines voor minder geavanceerde chips bleef hoog.
Doel voor 2030 drie jaar eerder in zicht
Het echte nieuws zat in de vooruitzichten. Voor het vierde kwartaal verwacht ASMI een omzet van €1.230 miljoen, met een marge van 5% naar boven of beneden. Over heel 2026 komt de groei daarmee uit op circa 35%. Voor 2027 rekent het bedrijf nu op een omzet van meer dan €5,7 miljard. In juli was dat nog ruim €4,6 miljard.
Dat bedrag is precies het doel dat ASMI in september 2025 voor 2030 presenteerde. Volgens topman Hichem M’Saad blijft de vraag zeer sterk. De fabrieken van chipmakers draaien door de vraag naar AI-chips bijna op volle capaciteit. Zij breiden hun productie daarom snel uit en hebben daarvoor extra machines van ASMI nodig. Tegelijk kondigde ASMI een nieuw programma aan om voor maximaal €300 miljoen eigen aandelen in te kopen. Daarmee keert het bedrijf geld terug aan aandeelhouders en laat het vertrouwen in de eigen koers zien.
Er zijn ook aandachtspunten. Een flink deel van de omzet komt uit China. Nieuwe Amerikaanse exportbeperkingen kunnen die omzet snel raken. Daarnaast liggen de verwachtingen van beleggers inmiddels hoog. Eind juli presenteerde ASMI ook recordcijfers, maar toch daalde de koers tot 8%. De verwachte marge voor heel 2026 lag net iets lager dan analisten hoopten. Zo’n kleine teleurstelling kan bij dit aandeel dus al flinke koersuitslagen geven. Dat bleek ook in oktober, toen de koers opnieuw fors onder druk stond.
Wat is de visie van analisten op de koers van ASMI?
Analisten zijn overwegend positief. Van de twaalf banken die het aandeel volgen, adviseren er elf om te kopen en één om te verkopen. Het gemiddelde 12-maands koersdoel lag vóór de cijfers rond €1.180. Recente koersdoelen liggen hoger. HSBC mikt op €1.230, Barclays op €1.300 en UBS op €1.325. Bank of America is de positieve uitschieter met €1.457. Na de verhoogde verwachting voor 2027 ligt het voor de hand dat meer analisten hun koersdoel omhoog bijstellen.
Wat is de visie van Yelza op de koers van ASMI?
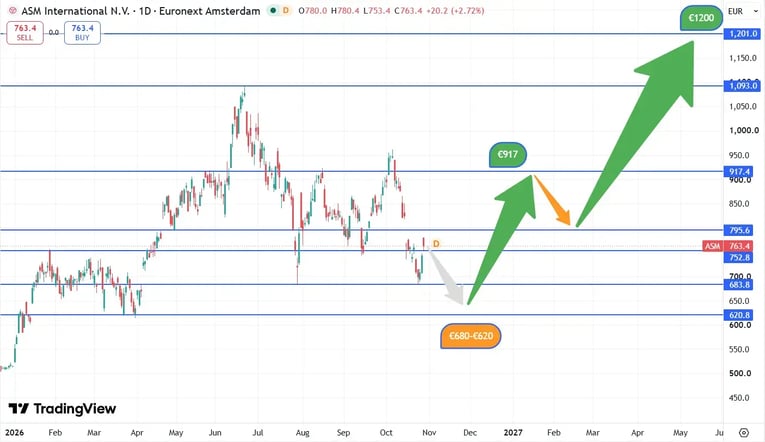
Hieronder tref je de koersgrafiek van ASMI vanaf begin 2026. De pijlen geven in een oogopslag het meest waarschijnlijke scenario weer.
Bron: TradingView, analyse Yelza
Volgens ons model is het meest waarschijnlijke scenario dat ASMI vanaf het huidige niveau rond €763 de opwaartse lijn oppakt. De eerste stap is een stijging naar €917. Daarna volgt een korte terugval richting €795. Dat is de opmaat naar de volgende opwaartse beweging richting ons 12-maands koersdoel van €1.200. Vanaf de huidige koers betekent dat een stijging van ruim 55%. Ons model zit daarmee in lijn met de consensus onder analisten.
Ons model houdt wel rekening met de mogelijkheid dat de koers eerst nog een keer terugvalt richting de zone tussen €680 en €620. Die route is in de grafiek grijs aangegeven. Een terugval daarnaartoe verandert niets aan het opwaartse beeld. Pas een slotkoers duidelijk onder €620 maakt ons scenario minder waarschijnlijk. Een slotkoers boven € 795 zou daarentegen een eerste bevestiging zijn dat de correctieve fase mogelijk grotendeels is afgerond.
Op de langere termijn kijkt ons model verder dan €1.200. Voor de komende jaren hanteren wij een meerjarig koersdoel van €1.600. Dat is ruim een verdubbeling ten opzichte van de huidige koers. Wanneer ASMI de sterk verhoogde omzetverwachtingen voor 2027 weet waar te maken, kan dit de basis leggen voor een verdere stijging richting dat niveau.
Conclusie
ASMI levert precies wat beleggers willen zien. De omzet groeit hard, de marges blijven hoog en het doel voor 2030 komt drie jaar eerder in zicht. Heb je het aandeel al in portefeuille, dan kun je overwegen de positie aan te houden op weg naar €1.200 en op langere termijn €1.600. Heb je nog geen positie, dan zijn er twee routes. De offensievere belegger kan overwegen nu rond de huidige koers van circa €763 in te stappen. Een eventuele terugval naar de zone van €680 tot €620 kan dan worden gebruikt om bij te kopen. De defensievere belegger kan overwegen nog even geduld te hebben en af te wachten of die laatste correctie richting €680 tot €620 zich aandient.
Disclaimer: Beleggen brengt risico’s met zich mee. Onze analisten zijn geen financieel adviseurs. Raadpleeg altijd een adviseur bij het maken van financiële beslissingen. De informatie en tips die op deze website zijn verstrekt zijn gebaseerd op eigen inzichten en ervaringen van onze analisten. Deze dienen daarom alleen voor educatieve doeleinden.