

Op de Amsterdamse beurs liggen dit jaar weinig aandelen zo ver uit elkaar als ASML en Adyen. ASML staat sinds 1 januari bijna 60 procent hoger. Adyen staat ruim 30 procent lager en is daarmee de grootste daler van de AEX. Het verschil tussen beide bedraagt ongeveer 90 procentpunten. Toch zien we op dit moment bij allebei een kans ontstaan. ASML levert recordcijfers, maar zakt tijdelijk terug door onrust in de chipsector. Adyen zelf groeit gewoon door, maar de waardering van het aandeel had een zwaar jaar. Inmiddels lijkt de koers eindelijk een bodem te vormen. In dit artikel nemen we je mee in de cijfers van ASML en laten we zien hoe de situatie bij Adyen er precies voor staat.
Over ASML publiceerden we op 1 oktober het artikel “ASML: sterk herstel in aanloop naar de cijfers. Koersdoel €2.350”. We raden je aan dit artikel eerst door te lezen. Je vindt het HIER.
ASML: Recordkwartaal en een hogere jaarverwachting
De cijfers over het derde kwartaal zijn sterk. De omzet steeg met 55 procent tot €11,7 miljard. De nettowinst kwam uit op €5,0 miljard en de brutomarge op 57,5 procent. Beide zijn records. Voor het vierde kwartaal rekent ASML op een omzet tussen €14,2 en €15,2 miljard. De verwachting voor heel 2026 gaat voor de derde keer dit jaar omhoog, naar €44 tot €45 miljard. Dat is circa 36 procent groei ten opzichte van 2025.
Het belangrijkste signaal zit in de toelichting. Klanten willen al machines bestellen voor 2029 en 2030. Volgens CEO Christophe Fouquet is de geplande productie voor 2027 en 2028 niet genoeg om aan alle vraag te voldoen. ASML heeft dus geen vraagprobleem, maar een capaciteitsprobleem.
Waarom daalt de koers toch?
De beurs reageerde negatief. Na een kort herstel op de cijferdag zakte ASML vandaag tot €1.422. Op weekbasis staat het aandeel ruim 9 procent lager. Sinds de recordstand van eind juni is ongeveer 18 procent verdwenen. De oorzaken liggen grotendeels buiten ASML. De Amerikaanse inflatie kwam hoger uit dan verwacht, waardoor beleggers rekenen op een hogere rente. Daarnaast groeit de twijfel of AI-bedrijven hun enorme investeringen kunnen volhouden. Eerder deze week zette een Chinese doorbraak in geheugenchips de hele sector al onder druk. Het aandeel noteert tegen bijna 55 keer de verwachte winst. Bij zo’n waardering is er weinig ruimte voor twijfel.
Ook het capaciteitstekort speelt mee. Als ASML niet sneller kan leveren, duurt het langer voordat de grote vraag omzet wordt. Het politieke dossier blijft daarnaast een risico. China is goed voor ongeveer 20 procent van de omzet en Washington wil de export van oudere DUV-machines verder beperken.
Wat vinden analisten van ASML?
De meeste banken blijven positief, en een aantal is na de cijfers zelfs iets optimistischer geworden. UBS verhoogde het koersdoel naar €2.400, Barclays naar €2.500 en Citi naar €2.300. Jefferies verlaagde het doel juist naar €1.590. In ons vorige artikel lag het gemiddelde koersdoel rond de €2.000, circa 25 procent boven de koers van toen. Door de koersdaling ligt de huidige koers bijna 40 procent onder dat niveau
Wat is de visie van Yelza op ASML?
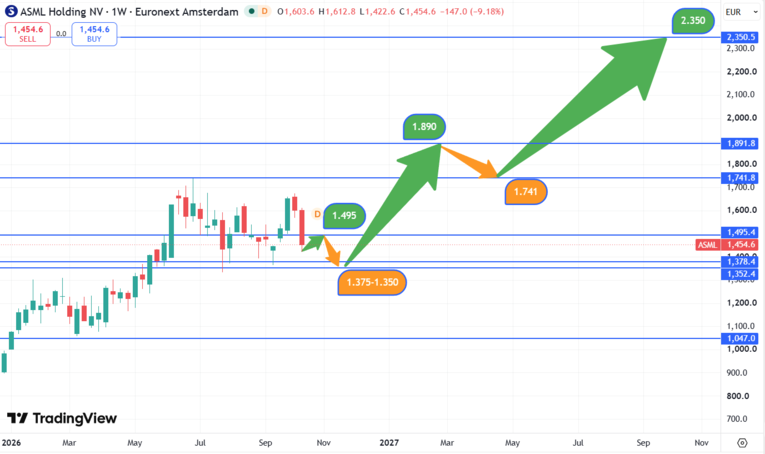
In ons vorige artikel verwachtte ons model een stijging naar €1.890, met €1.480 als belangrijk steunniveau. Die stijging bleef uit. De correctie is dieper dan verwacht en de koers zakte onder de €1.480. Het scenario schuift daarmee op, maar het koersdoel blijft staan.
Bron: TradingView, analyse Yelza
Op korte termijn verwacht ons model een licht herstel naar €1.495. Dat is het niveau van de doorbroken steun, die nu als weerstand werkt. Daarna volgt naar verwachting een laatste correctie naar de zone tussen €1.375 en €1.350.
Vanuit die zone verwacht ons systeem een krachtige stijging naar €1.890. Daarna volgt mogelijk een korte terugval naar €1.741, de recordstand van juni. Een oude top werkt na een doorbraak vaak als nieuwe bodem. Vanaf dat niveau ligt de weg open naar het ongewijzigde koersdoel van €2.350, in de loop van 2027. Dat is ruim 60 procent boven de huidige koers.
Adyen: van koersdreun naar bodemvorming
Adyen beleefde een moeilijk jaar op de beurs. In februari vielen de volumecijfers over de tweede helft van 2025 tegen en ging het aandeel hard onderuit. In juni volgde een nieuwe klap van bijna 9 procent na een negatief rapport van Cleveland Research over toenemende concurrentie. Vanaf de top van ruim €1.600 eind 2025 werd het aandeel meer dan gehalveerd tot €772.
De halfjaarcijfers van 13 augustus lieten een ander beeld zien. De netto-omzet steeg met 19 procent tot €1,3 miljard. Het verwerkte betalingsvolume groeide met 24 procent tot €804 miljard. Adyen verhoogde de groeiverwachting voor 2026 naar 21 tot 23 procent, zonder valuta-effecten. Het aandeel steeg die dag ruim 16 procent en kwam boven de €1.000.
Die winst is grotendeels weer ingeleverd. Begin oktober zakte de koers terug naar circa €855. Daarna volgde herstel naar ruim €925. Dat verschil met eerder dit jaar is belangrijk. De nieuwe bodem ligt duidelijk boven het dieptepunt van €772. Een hogere bodem na een lange daling is vaak een eerste teken dat de verkoopdruk afneemt.
Er zijn ook aandachtspunten. Adyen verdient per verwerkte euro iets minder dan een jaar geleden, omdat grote klanten voor het eerst volumekorting krijgen. Daarnaast vertrok financieel directeur Ethan Tandowsky eind augustus. De kwartaalupdate van 28 oktober moet vooral laten zien of de sterke groei van het betalingsvolume doorzet. Blijft die groei overeind, dan neemt de twijfel bij beleggers verder af.
Wat vinden analisten van Adyen?
Analisten zijn opvallend positief. Het gemiddelde koersdoel van circa 35 analisten ligt rond de €1.378, bijna 50 procent boven de huidige koers. De koersdoelen lopen uiteen van €887 tot €1.900. Opvallend is dat geen enkele analist Adyen op verkopen heeft staan, terwijl het aandeel het slechtst presterende fonds van de AEX is. Dat wijst erop dat analisten de koersdaling vooral zien als een overreactie van de markt, en niet als een teken dat het bedrijf zwakker wordt.
Wat is de visie van Yelza op Adyen?
In de onderstaande grafiek is de koersontwikkeling van Adyen sinds begin 2025 weergegeven. Hieruit blijkt dat het aandeel een moeizame periode achter de rug heeft. De pijlen geven het koersverloop weer dat wij op basis van ons model voor de komende periode het meest waarschijnlijk achten.
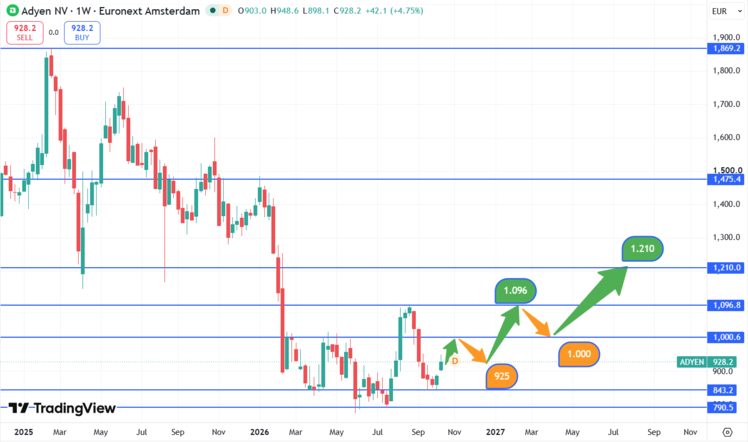
Bron: TradingView, analyse Yelza
Ons model verwacht dat Adyen eerst doorstijgt richting €1.000. Daarna houden we rekening met een terugval naar €925. Dat zou een nieuwe, hogere bodem betekenen. Zolang de koers boven €843 blijft, blijft dit herstelscenario intact.
Vanaf €925 verwacht ons systeem een krachtige stijging naar €1.096, de top van augustus. Daarna volgt mogelijk een correctie naar €1.000. Die grens werkte eerder als weerstand en kan na een doorbraak als steun dienen. Vanuit dat niveau ligt de weg open naar ons koersdoel van €1.210. Dat is ruim 30 procent boven de huidige koers.
Conclusie
ASML en Adyen staan dit jaar aan de twee uiteinden van de AEX, maar voor beide geldt hetzelfde: de koers loopt niet gelijk op met het bedrijf. ASML levert recordcijfers en ziet de vraag tot ver na 2028 groeien, terwijl zorgen over de rente en AI-investeringen de koers drukken.
Adyen groeit juist weer sneller dan verwacht en laat na een zwaar jaar de eerste tekenen van bodemvorming zien. Volgens ons algoritme bieden beide aandelen de komende maanden kansen, al is het geduld nodig. Heb je al een positie in ASML, dan kun je overwegen deze aan te houden en uit te breiden in de zone tussen €1.350 en €1.375. Zonder positie biedt diezelfde zone een gunstig instapmoment richting ons koersdoel van €2.350. Bij Adyen kun je een bestaande positie overwegen aan te houden richting €1.000 en bij te kopen rond €925. Zonder positie kun je overwegen rond €925 in te stappen met het oog op ons koersdoel van €1.210.
Woensdag 28 oktober 2026 publiceert Adyen de kwartaalupdate over het derde kwartaal.
ASML volgt op woensdag 27 januari 2027 met de jaarcijfers over 2026.
Disclaimer: Beleggen brengt risico’s met zich mee. Onze analisten zijn geen financieel adviseurs. Raadpleeg altijd een adviseur bij het maken van financiële beslissingen. De informatie en tips die op deze website zijn verstrekt zijn gebaseerd op eigen inzichten en ervaringen van onze analisten. Deze dienen daarom alleen voor educatieve doeleinden.